Attestation de régularité fiscale marché public BTP (2026)
L’attestation de régularité fiscale est le certificat de la DGFiP qui prouve qu’une entreprise est à jour de la TVA et de l’impôt sur les bénéfices. En marché public de travaux, elle conditionne l’attribution : sans elle, le candidat pressenti peut être écarté avant la signature.
Réponse courte : à quoi sert l’attestation de régularité fiscale ?
L’attestation de régularité fiscale certifie que l’entreprise a souscrit ses déclarations et payé la TVA et l’impôt sur les sociétés, ou l’impôt sur le revenu. L’article L. 2141-2 du code de la commande publique exclut le candidat qui n’est pas à jour. Au dépôt, une déclaration sur l’honneur (DC1 ou DUME) suffit en principe. L’acheteur ne demande le certificat qu’au candidat auquel il envisage d’attribuer le marché (article R. 2144-4), avant la signature.
Cette pièce ne remplace pas l’attestation de vigilance URSSAF, qui porte sur les cotisations sociales. Les deux sont demandées ensemble. L’attestation fiscale ne dit rien de la CFE, de la CVAE ni de la taxe sur les salaires, et elle ne certifie pas l’absence d’omission dans les déclarations.
Ce que certifie l’attestation
Le BOFiP (BOI-DJC-ARF, 8 juillet 2026) décrit deux supports. Le PDF en ligne est réservé aux sociétés assujetties à la TVA et soumises à l’impôt sur les sociétés. Il porte la dénomination, l’adresse, le SIREN, la date, le cachet du service et un numéro de délivrance unique. Le formulaire n° 3666-SD (CERFA n° 10640, millésime 2026) sert aux autres, notamment à l’impôt sur le revenu. Le feuillet 1 va au service des impôts des entreprises. Le feuillet 2, pour l’impôt sur le revenu, va au service des impôts des particuliers.
La situation est appréciée au dernier jour du mois précédant la demande. Dans un groupe à l’intégration fiscale (article 223 A du code général des impôts), la filiale joint son attestation et celle de la mère, pour le paiement de l’IS.
Quand la produire : candidature, attribution, exécution
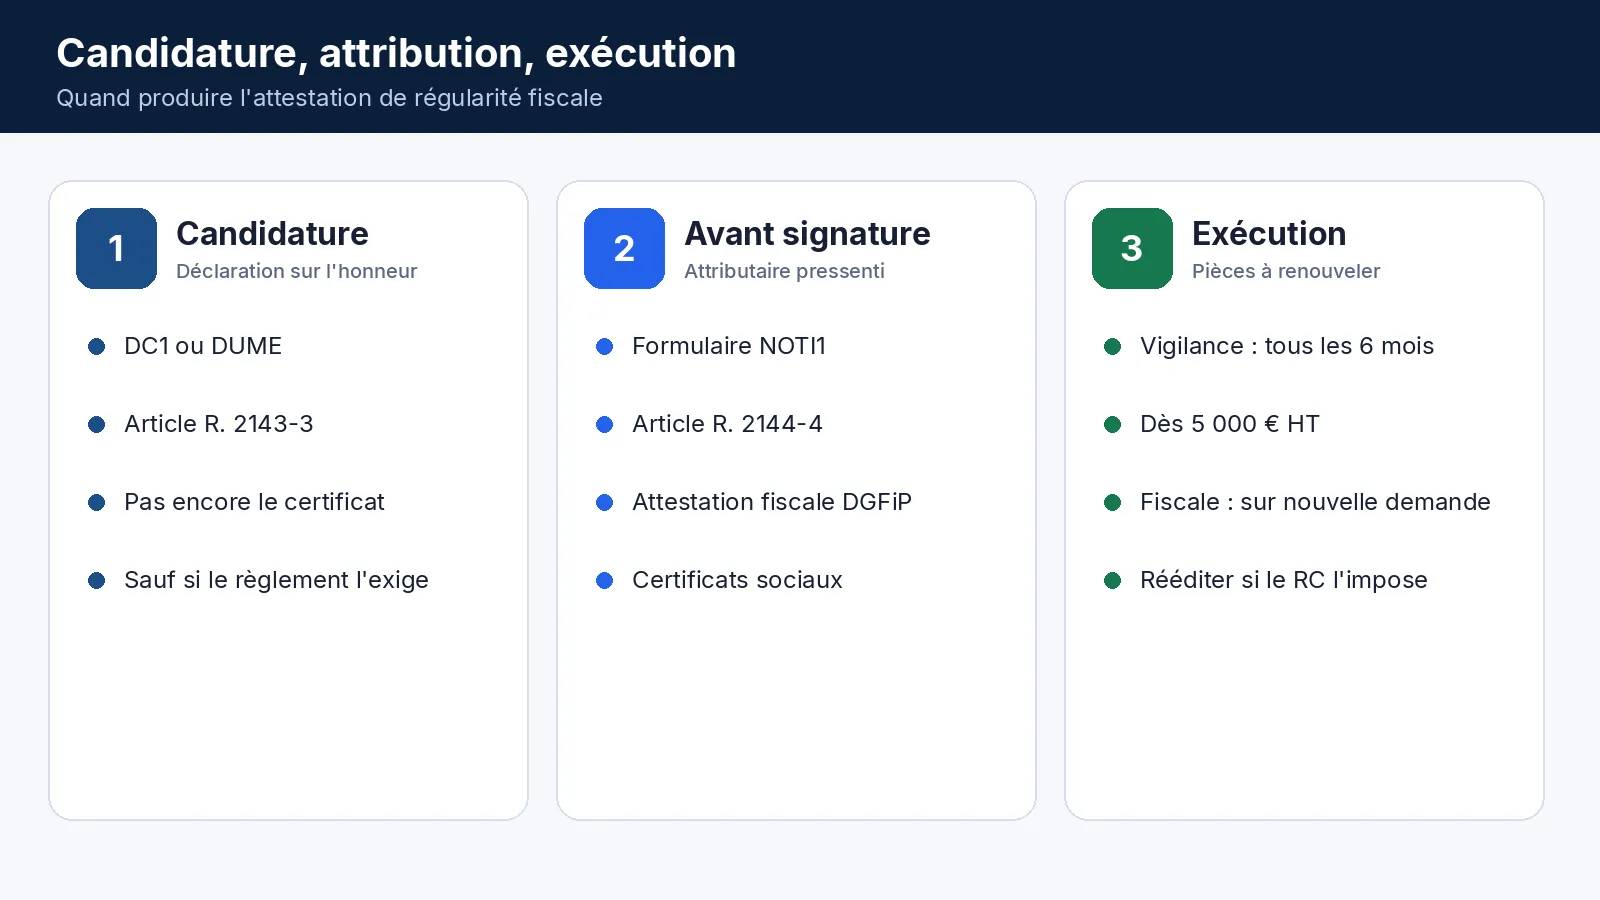
À la candidature, l’article R. 2143-3 demande une déclaration sur l’honneur. Le formulaire DC1 la porte. Le DUME peut la remplacer (article R. 2143-4). L’article R. 2143-6 accepte encore cette déclaration pour d’autres exclusions (L. 2141-1, L. 2141-4 et L. 2141-5). Pour le motif fiscal et social, l’article R. 2143-7 exige les certificats des administrations, listés par l’arrêté du 22 mars 2019.
| Moment | Pièce | Repère |
|---|---|---|
| Candidature | DC1 ou DUME, déclaration sur l'honneur | R. 2143-3 et R. 2143-4 |
| Avant signature | Attestation fiscale et certificats sociaux | R. 2143-7 et R. 2144-4 |
| Exécution | Vigilance URSSAF renouvelée ; fiscale si on la redemande | D. 8222-5, code du travail |
L’article R. 2144-4 réserve ces certificats au candidat auquel l’acheteur envisage d’attribuer le marché. Le formulaire NOTI1 (DAJ, information au titulaire retenu) fixe le délai d’envoi. Le Conseil d’État, le 26 octobre 2023 (n° 474464), a jugé qu’un dépassement de ce délai n’irrégularise pas la procédure si les pièces arrivent avant la signature. Sans pièces, l’article R. 2144-7 écarte la candidature et l’acheteur interroge le suivant. Si le règlement exige l’attestation dès le dépôt, elle se joint au pli. L’acheteur peut aussi la lire par API Entreprise, ou via un tiers de confiance (e-Attestations).
Comment obtenir l’attestation
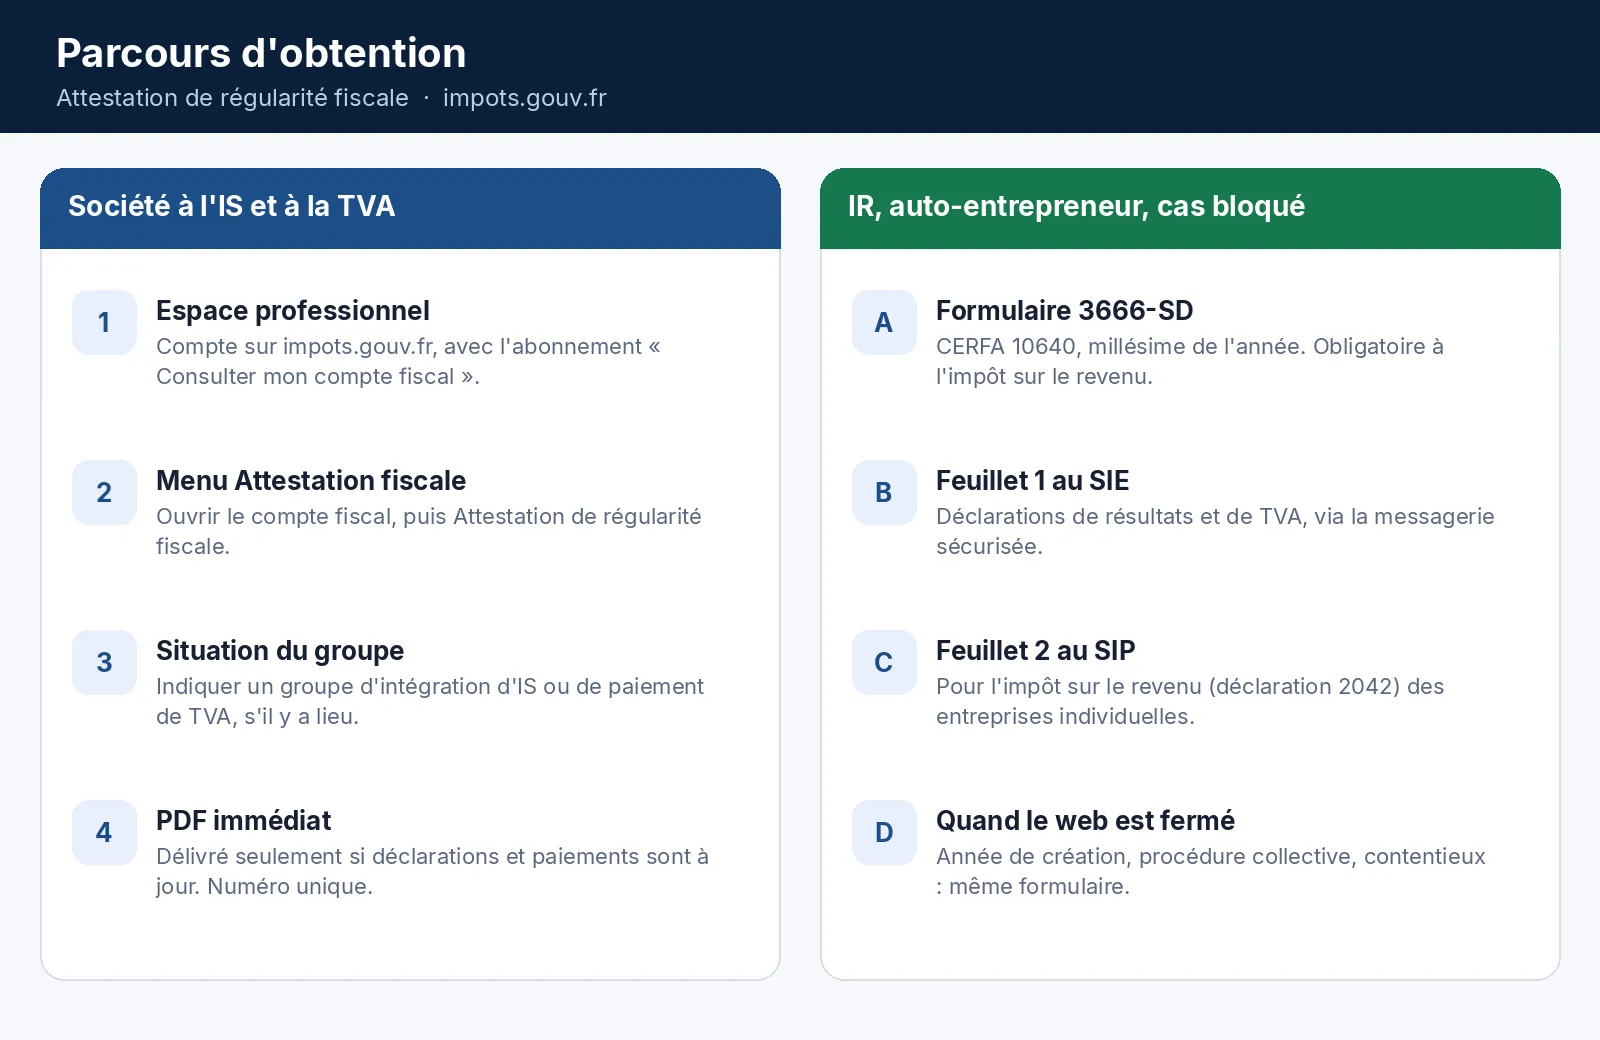
Société à l’IS et à la TVA : espace professionnel sur impots.gouv.fr, service « Consulter mon compte fiscal », menu « Attestation fiscale ». Indiquez un groupe d’intégration d’IS ou de paiement de TVA s’il y a lieu. Si déclarations et paiements sont à jour, le PDF sort tout de suite, avec le cachet du service. Le service en ligne est fermé l’année de création, en cas de défaillance antérieure, de redressement, de sauvegarde, de conciliation ou de recours. Le formulaire n° 3666-SD part alors au service des impôts des entreprises, par la messagerie sécurisée.
Auto-entrepreneur et entreprise individuelle : l’impôt sur le revenu impose le 3666-SD. Feuillet 1 au service des impôts des entreprises, feuillet 2 au service des impôts des particuliers (déclaration n° 2042). Une entreprise nouvelle sans échéance encore due peut obtenir l’attestation.
Validité : que recouvrent les 6 mois ?
Le délai de 6 mois est celui de la vigilance URSSAF (article D. 8222-5 du code du travail), renouvelée en exécution dès 5 000 € HT. L’attestation fiscale, elle, constate la situation au dernier jour du mois précédent. Si le règlement écrit « moins de 6 mois », on réédite le PDF avant la signature.
Refus, irrégularité et plan de règlement
Déclaration manquante ou paiement partiel : pas d’attestation. Le service renvoie « n’est pas en règle ». Une régularisation complète débloque le document. L’article L. 2141-2 écarte l’exclusion si, avant la décision de recevabilité, l’entreprise a payé, donné des garanties suffisantes, ou respecte un plan (CCSF ou comptable de la DGFiP). Un plan de sauvegarde, de redressement ou de conciliation respecté ouvre la même voie.
Sous-traitants et groupements
En groupement, chaque membre produit son attestation. Le mandataire rassemble les PDF. Un membre en retard bloque les autres. Au stade du NOTI1, les sous-traitants ne remettent pas ces pièces. Quand un sous-traitant est présenté ensuite, le titulaire joint son attestation fiscale à sa vigilance, avant la déclaration de sous-traitance.
Check-list des pièces fiscales et sociales
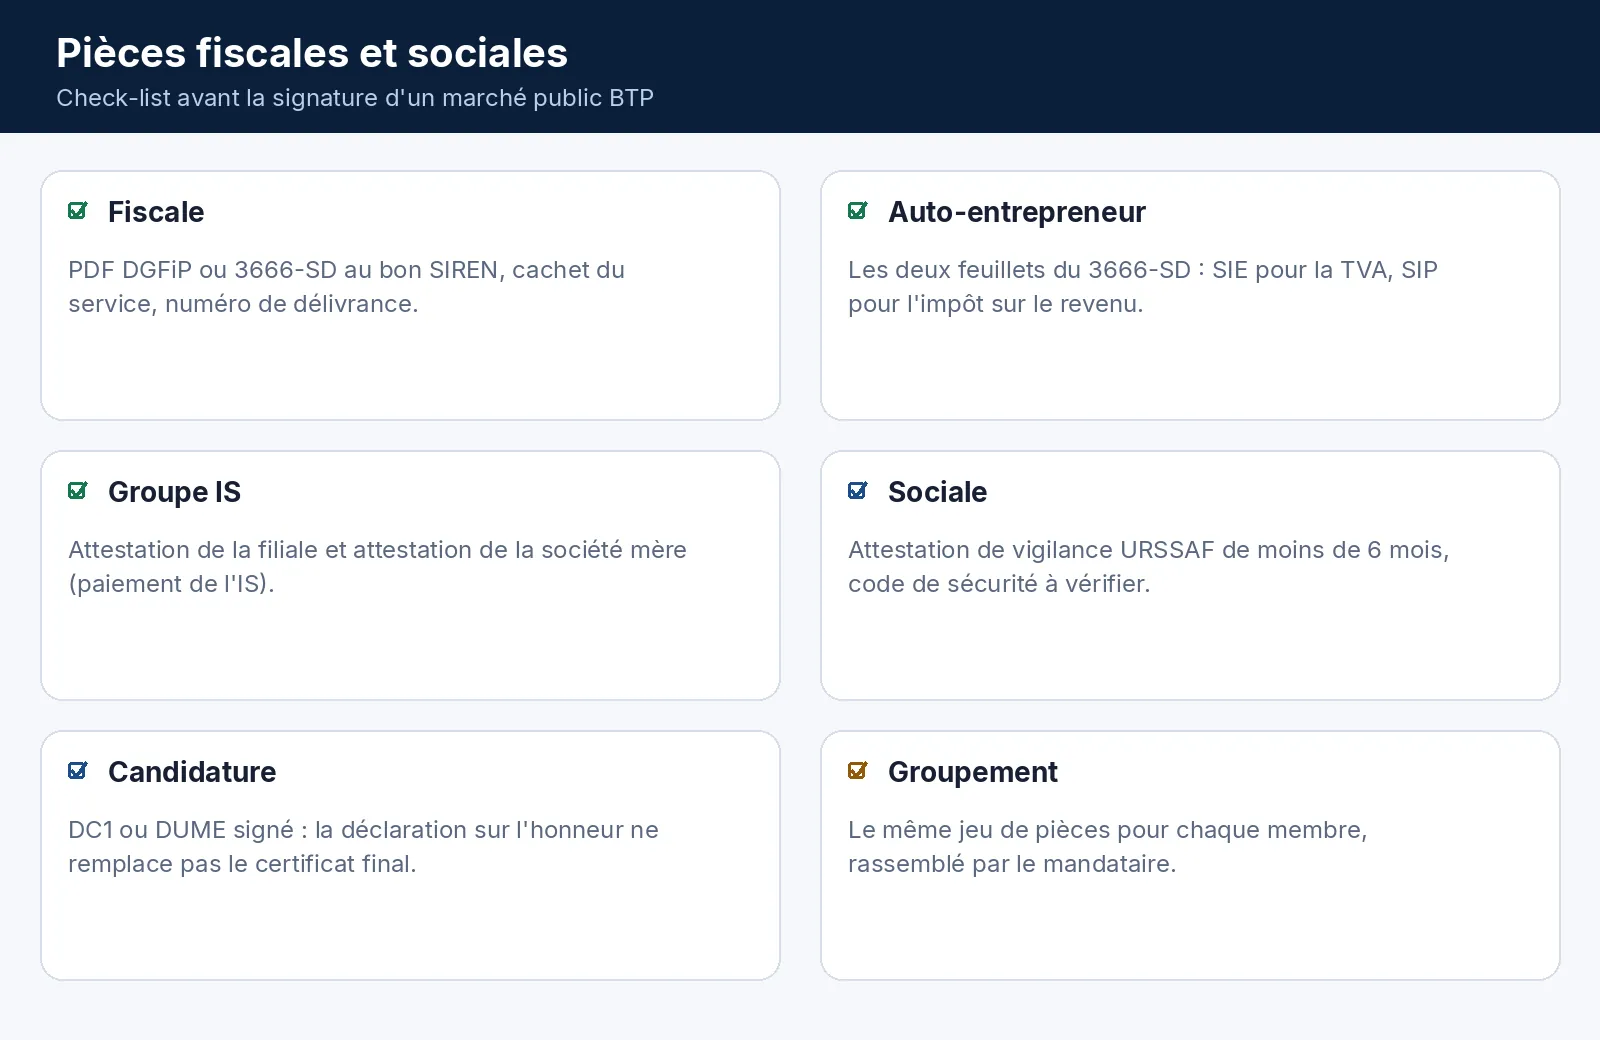
- DC1 ou DUME signé, déclaration sur l’honneur à jour.
- Attestation fiscale au bon SIREN, PDF DGFiP ou 3666-SD cacheté.
- IR ou auto-entrepreneur : les deux feuillets du 3666-SD.
- Groupe IS : attestation de la filiale et de la mère.
- Vigilance URSSAF de moins de 6 mois, code de sécurité vérifiable.
- Groupement : le même jeu pour chaque membre. Le reste du pli est dans les documents à fournir.
Erreurs qui font écarter une offre
- Vigilance à la place du fiscal. L’URSSAF ne prouve pas la TVA ni l’impôt.
- Mauvais SIREN, ou seulement la mère, ou seulement la filiale.
- Service en ligne fermé (création, procédure collective) découvert au NOTI1.
- Capture d’écran, ou feuillet d’impôt sur le revenu oublié.
- Mention « pas en règle » jointe sans régularisation ni plan respecté.
Préparer le dossier de candidature avec Smart BTP
Smart BTP lit le règlement, repère les pièces et aide à aligner le mémoire technique sur la DPGF. L’attestation fiscale s’édite sur impots.gouv.fr ou via le 3666-SD. Le logiciel ne la délivre pas. Demandez une démo avec un dossier en cours.
FAQ : attestation de régularité fiscale
C'est le certificat de la DGFiP : déclarations et paiements de TVA et d'impôt sur les sociétés, ou d'impôt sur le revenu pour une entreprise individuelle. Elle ne couvre ni la CFE, ni la CVAE, ni la taxe sur les salaires.
En résumé : l’attestation prouve que la TVA et l’impôt sont à jour. Elle se produit avant la signature. Les 6 mois sont ceux de la vigilance URSSAF, sauf mention contraire du règlement.